相場より2割高く買ったワンルーム、10年弱持っても取り戻せなかった話
東京都大田区で、投資用ワンルームマンションの売却をお手伝いしました。相場より2割以上高い価格で購入された物件で、10年弱の間にインフレで価格は上がったものの、その差は埋まりませんでした。節税目的のワンルームが自宅の住宅ローンに響く「担保割れ」の仕組みと、投資用ローンを組む前に考えたいことをまとめます。
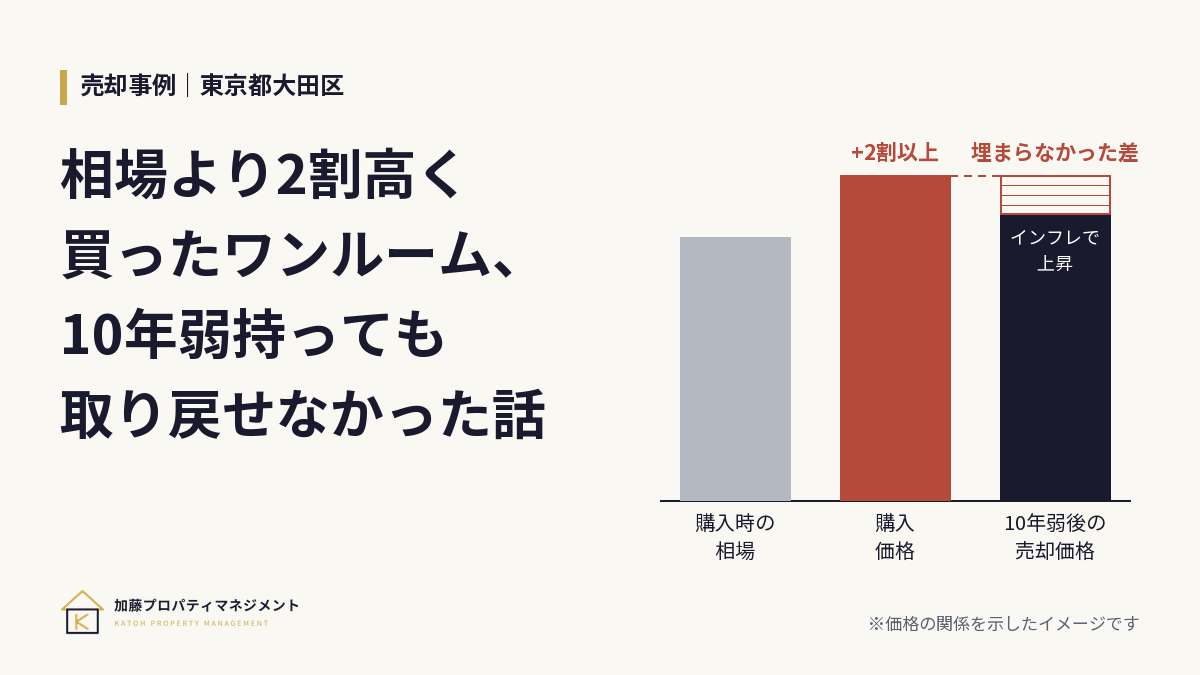
東京都大田区で、投資用ワンルームマンション(オーナーチェンジ物件)の売却をお手伝いし、先日お引き渡しが終わりました。
売主様は、節税になるという説明を受けて購入されたワンルームマンションをお持ちでした。家賃収入より返済や経費のほうが多い、いわゆる赤字の物件です。
節税目的のワンルームを持っていると、なぜ自宅が買いにくくなるのか?
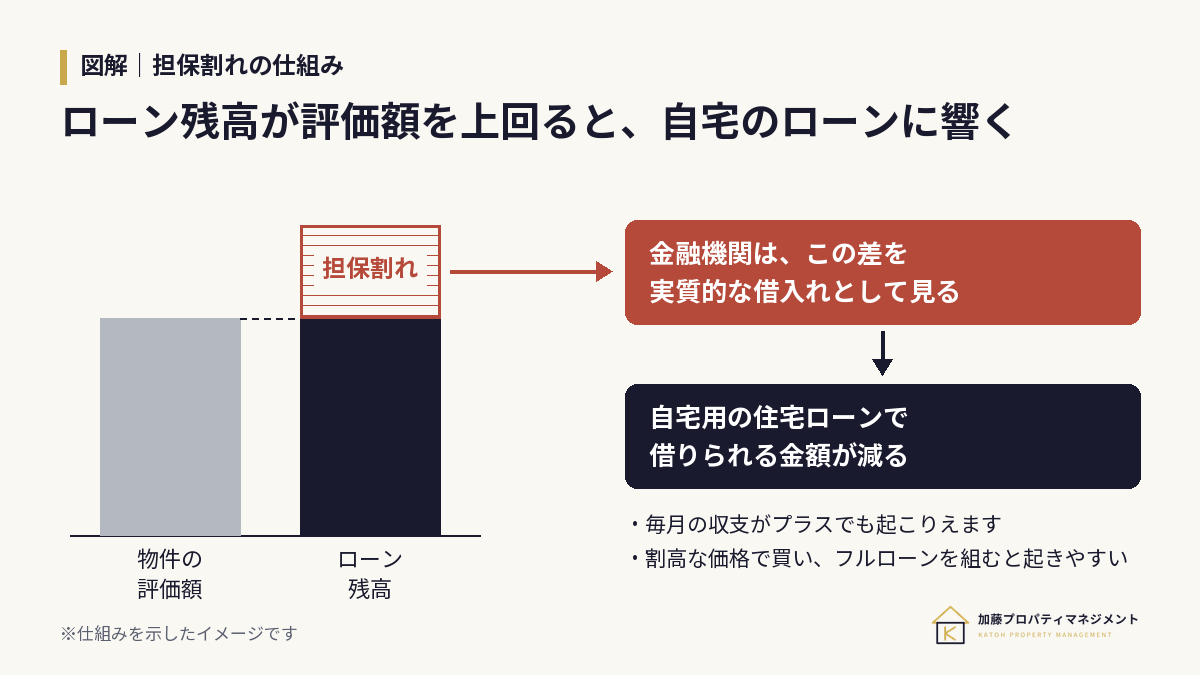
ローン残高が物件の評価額を上回る「担保割れ」と、赤字で審査上の所得が下がることの2つが、自宅の住宅ローンの審査に響くためです。
こうした物件を持ち続けると、いざご自宅を買おうとしたときに困ることがあります。ワンルームは担保としての評価が低く、ローンの残高のほうが物件の価値より大きいことがよくあります。金融機関はその差を借入れの負担として見ます。さらに、赤字で税金が減っている分、審査で見られる所得も低くなります。その結果、自宅用の住宅ローンが思うように借りられなくなるのです。
毎月の収支がプラスなら、自宅のローンに響かないのか?
必ずしもそうとは言えません。 毎月の収支がプラスでも、ローン残高が物件の評価額を上回っていれば、ご自宅のローン審査に響くことがあります。
金利の低い時期に長い期間でローンを組むと、毎月の返済額が小さくなるので、割高な物件でも収支はプラスになりやすくなります。それでも、残高が評価額を上回っていれば、その差は借入れの負担として見られます。また、家賃収入を割り引いて計算する金融機関もあり、手元の収支がわずかなプラスでも、審査上はマイナスと判定されることがあります。審査の方法は金融機関によって異なります。
今回の物件は、なぜ売却に手出しが必要になったのか?
相場より2割以上高い価格で購入されており、10年弱の間のインフレによる値上がりでも、その差を埋めきれなかったためです。
今回の物件は、同じ建物の過去の取引と比べると、相場より2割以上高い価格で購入されていました。残念ながら、ワンルーム販売業者に「してやられた」状態です。購入から10年弱の間に、インフレもあって東京都のマンション価格は上がりました。それでも、最初の2割の上乗せを埋めるには届きませんでした。
できる限り高く売れるよう販売活動をしましたが、最終的には、売却代金だけではローンを返しきれず、差額をご自身で用意して売却するという結論になりました。高く買ってしまった分は、相場が上がっても簡単には取り戻せません。だからこそ、損切りの決断は難しいものです。
それでも売主様は、お持ちだった物件をすべて売却でき、借入れのない身軽な状態になられました。これで、ご自宅の購入に向けて一歩進むことができます。
ワンルーム投資はやめたほうがいいのか?
すべてが悪いわけではありません。うまくいって、利益が乗っている物件もあります。
ただ、販売する会社の利益が大きく上乗せされた物件を勧められるまま購入したり、仕組みをよく理解しないまま購入したりするのは、おすすめできません。「持ち続ければローンが減って、いずれなんとかなる」と考えがちですが、ご自宅を買うときや売りたいときに困る方が多いのが実情です。
これからご自宅の購入を考えている方は、ローンを組んで投資用の物件を買う前に、その借入れが将来の住宅ローンにどう響くかを、ぜひ慎重に考えてください。
割高で買った物件を整理したいとき、妥当な収益物件を探したいときは?
どちらもお気軽にご相談ください。 割高で購入してしまった物件を、損切りしてでも整理したい方。相場から見て妥当な価格の収益物件を探している方。どちらのご相談もお受けしています。
当社は買取再販を行っておらず、特定の販売会社とも提携していません。中立の立場で、相場に照らして妥当と思われる物件をご紹介します。ご相談は、売りたい方向けのページ、買いたい方向けのページからどうぞ。