海外赴任・海外移住で日本に家を残すとき、納税管理人は必要? 届出先と頼める人
海外赴任や移住で日本に住所がなくなっても、日本に残した家には固定資産税がかかり、貸せば家賃収入の確定申告も必要です。日本の税金の書類を受け取り、納める窓口が「納税管理人」です。必要になる場面、税務署・市区町村への届出、出国前に決めておく理由、家族に頼むか会社に頼むかを、Q&A 形式で説明します。
海外赴任や海外移住で日本を離れるとき、住んでいた家をそのまま持っておく方は少なくありません。帰国したらまた住む予定の方もいれば、駐在中は人に貸す方もいます。
ただ、日本に住所がなくなっても、日本の家には毎年税金がかかります。税金の書類は日本の住所に届き、期限までに日本で納める必要があります。この「日本側の窓口」が納税管理人です。
この記事では、どんなときに納税管理人が必要になるのか、どこに届け出るのか、誰に頼めばよいのかを説明します。
海外赴任・海外移住しても、日本の家に税金はかかるのか?
日本に家を持っている限り、固定資産税は毎年かかり、貸せば家賃収入に所得税がかかります。
| 税金 | かかるとき | 課税する所 |
|---|---|---|
| 固定資産税・都市計画税 | 毎年(1月1日時点の所有者に) | 物件のある市区町村(東京23区は都税事務所) |
| 所得税 | 家を貸して家賃収入があるとき | 税務署 |
| 住民税 | 出国した年の分(1月1日に住んでいた市区町村) | 市区町村 |
固定資産税の納税通知書は、毎年4〜6月ごろに届きます。年4回に分けて納めるか、まとめて納めるのが一般的です(時期や回数は自治体によります)。
納税管理人とは何か?
日本に住所がない方に代わって、税務署や役所からの書類を受け取り、税金を納める国内の窓口です。
日本に住所も居所もない方が、日本で税金の手続きをする必要があるときは、納税管理人を定めて届け出ることとされています。所得税などの国税は国税通則法117条、固定資産税などの地方税は地方税法に定めがあります。
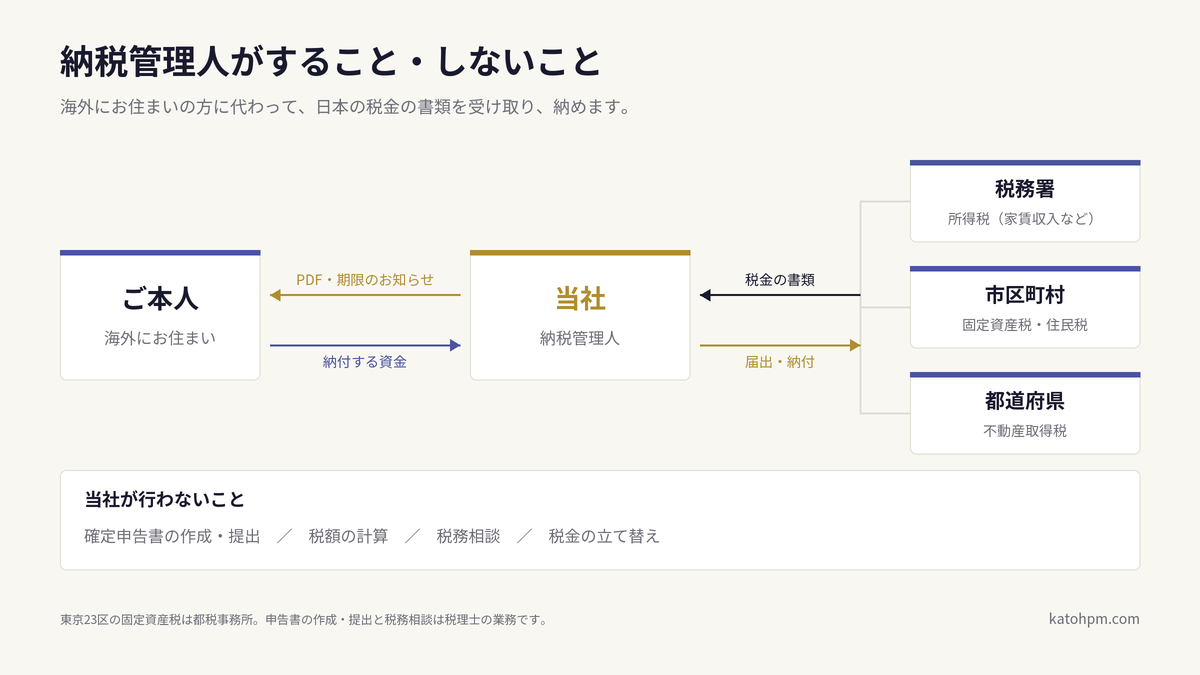
納税管理人がするのは、書類の受け取り、ご本人への連絡、納付といった「窓口」の仕事です。税金を負担するのはあくまでご本人で、納税管理人が代わりに払う義務を負うわけではありません。
納税管理人はどこに届け出るのか?
税金の種類ごとに、届出先が違います。 所得税は税務署、固定資産税は物件のある市区町村(東京23区は都税事務所)です。
| 税金 | 届出先 | 届け出る書類 |
|---|---|---|
| 所得税・消費税 | 納税地の税務署 | 所得税・消費税の納税管理人の届出書 |
| 固定資産税・都市計画税 | 物件のある市区町村(東京23区は都税事務所) | 納税管理人申告書(名称は自治体によります) |
| 住民税 | 出国した年の1月1日に住んでいた市区町村 | 同上 |
家を貸さず、固定資産税しかかからない方は、市区町村への届出だけで済むことがあります。ただし、所得税の届出が必要かどうかは、家賃収入のほか、日本の勤務先からの給与や年金があるかどうかによっても変わります。どの届出が必要かは、税務署や自治体に確認すると確実です(要確認)。
納税管理人は出国前に決めたほうがいいのか?
決めておくのがおすすめです。 出国前に届け出ておけば、出国の年の手続きが少なくて済みます。
所得税の納税管理人を届け出ずに出国すると、その年の1月1日から出国の日までの所得について、出国の時までに確定申告(準確定申告)を済ませる必要があります。届け出ておけば、通常どおり翌年の申告期限までに申告できます(要確認)。
もう一つ気をつけたいのが住民税です。住民税は、その年の1月1日に住んでいた市区町村が、前の年の所得に対して課税します。年の途中で出国しても、その年の住民税は払い続ける必要があります。会社員の方は、出国前の最後の給与からまとめて差し引かれることも多いので、勤務先に確認してください。
駐在中に自宅を貸すと、税金はどうなるのか?
家賃収入は日本の所得として、確定申告が必要です。 借主が法人の場合は、家賃から20.42%が源泉徴収されます。
日本に住んでいない方が日本の家を貸して得た家賃収入は、日本で所得税がかかります。毎年の確定申告は、ご自身で行うか、税理士に依頼することになります。
| 借主 | 家賃からの源泉徴収 |
|---|---|
| 法人(社宅などとして借りる) | 20.42% が差し引かれる |
| 個人(自分や家族が住むために借りる) | 差し引かれない |
源泉徴収された税金は、確定申告で精算します。経費を差し引いた所得に対して税額を計算するため、払いすぎた分が戻ってくることもあります。
住宅ローン控除を受けている方は、海外に住んでいる間は控除を受けられないのが原則です。帰国して再び住むと、残りの期間について控除を受け直せる場合がありますが、要件があります。出国前に税務署か税理士に確認しておくと安心です(要確認)。
納税管理人は誰に頼めばいいのか?
資格はいらないので、ご家族・知人・法人のどれにも頼めます。 長く続けられるかどうかで選ぶのがおすすめです。
| ご家族・知人 | 法人 | |
|---|---|---|
| 費用 | かからないことが多い | 年会費などがかかる |
| 続けやすさ | 転居・ご高齢・ご自身の事情で続けにくくなることがある | 担当者が変わっても続けられる |
| 書類の扱い | 税金の書類をご家族が見ることになる | 契約で決めた範囲で扱う |
| 納付 | ご家族の口座から立て替えてもらうこともある | 事前に送った資金の範囲で納める |
日本に頼れるご家族がいて、駐在期間も数年で終わる見込みなら、ご家族に頼むのが手軽です。親御さんがご高齢の場合や、駐在や移住が長くなりそうな場合は、法人に頼む方法も考えてみてください。
納税管理人に確定申告もお願いできるのか?
できません。 納税管理人であっても、税理士でなければ、申告書の作成や税務相談はできないとされています(税理士法)。
これはご家族に頼む場合も、当社のような法人に頼む場合も同じです。家賃収入の確定申告が必要な方は、ご自身で申告するか、税理士に依頼してください。納税管理人は、税務署から届いた書類をお送りしたり、期限をお知らせしたりする役割です。
加藤プロパティマネジメントに頼むと、何をしてもらえるのか?
年 US$200 で、届出、書類の受け取りと転送、期限のお知らせ、お預かりした資金での納付をお引き受けします。 物件は日本全国が対象です。
- 届出:税務署・市区町村・都道府県への納税管理人の届出を提出します。届出書はご署名をいただいてから提出します
- 書類の受け取りと転送:届いた書類は、原則として受け取りから3営業日以内に PDF でお送りします。書類の名前と期限を添えます
- 期限のお知らせ:納付期限の前にご連絡します
- 納付:納める額を事前にお送りいただき、当社が期限までに納めます。口座振替を使える税金は、ご本人の日本の口座から引き落とすこともできます
- 終了:ご帰国や物件の売却で不要になったときは、当社が解任の届出を提出します
料金は1年分の前払いで、Wise(米ドル)か USDC でお支払いいただけます。海外にお住まいの日本人の方は、日本円の振込でもお支払いいただけます。円の額は、請求書の発行日にみずほ銀行が公表する米ドルの対顧客電信仲値(TTM)で換算します。海外からのお支払い方法は、海外在住で仲介手数料はどう払う?の記事でも説明しています。
申告書の作成・提出、税額の計算、税務相談、税金の立て替えは行いません。
駐在中に家を貸したい方、いずれ売却を考えている方のご相談も、納税管理人とは別にお受けしています(借主の募集は川崎市中原区・幸区・川崎区の物件、売却の仲介は東京・神奈川・千葉・埼玉の物件が対象です)。
サービスの内容と流れは、納税管理人のページにまとめています。ご相談はフォームか LINE で、お住まいの国(出国前の方は出国の予定)と物件の所在地をお知らせください。
参考:本記事は2026年11月時点の法令と当社の運用をもとに、一般的な内容をまとめたものです。届出の要否や様式、税額は、個別の事情や自治体によって異なります。ご自身の税金については、税務署・自治体、または税理士にご確認ください。